
Obtenir un financement immobilier ne dépend pas uniquement du niveau de revenus de l’emprunteur. Les banques examinent également la stabilité professionnelle, la gestion des comptes, l’épargne disponible, le taux d’endettement et la cohérence globale du projet. Un dossier bien préparé permet donc de présenter une situation financière lisible et rassurante.
Se faire accompagner en amont aide à comprendre les attentes des établissements prêteurs, à identifier les éventuels points de vigilance et à réunir les justificatifs nécessaires. Cette préparation peut faciliter les échanges avec les banques et limiter les risques de retard ou de refus liés à un dossier incomplet.
Ce que la banque analyse avant d’accorder un crédit immobilier
Lorsqu’elle étudie une demande de prêt, la banque cherche d’abord à mesurer la capacité de l’emprunteur à rembourser ses mensualités sur toute la durée du crédit. Elle compare les revenus réguliers aux charges existantes, puis tient compte de la future mensualité, de l’assurance emprunteur et, selon le projet, des dépenses liées au logement.
L’établissement prêteur évalue également le risque global de l’opération. Le montant de l’apport personnel, la durée du financement, la nature du bien, le reste à vivre du foyer et la présence éventuelle d’une épargne résiduelle après l’achat participent à cette appréciation.
La stabilité des revenus et la situation professionnelle
Les revenus doivent être suffisamment réguliers et justifiables. Un contrat à durée indéterminée peut rassurer la banque, mais d’autres profils peuvent aussi obtenir un financement. Les travailleurs indépendants, dirigeants, professions libérales, salariés en contrat à durée déterminée ou investisseurs doivent généralement fournir davantage de documents afin de démontrer la continuité de leurs ressources.
L’ancienneté professionnelle et l’évolution des revenus sont également étudiées. Pour les revenus variables, les commissions, les primes ou les bénéfices d’une activité indépendante, la banque peut retenir une moyenne calculée sur plusieurs années plutôt que le montant perçu le plus récemment.
La gestion des comptes et le niveau d’endettement
Les relevés bancaires donnent une vision concrète du comportement financier du demandeur. Des découverts répétés, des incidents de paiement ou une accumulation de crédits à la consommation peuvent fragiliser le dossier. À l’inverse, une gestion régulière et une capacité d’épargne démontrée renforcent sa crédibilité.
Le taux d’endettement constitue un indicateur important, mais il ne suffit pas à lui seul pour décider de l’octroi d’un prêt. La banque observe aussi le reste à vivre, c’est-à-dire la somme disponible après le paiement des charges et des mensualités. Deux foyers affichant le même taux d’endettement peuvent ainsi recevoir une appréciation différente selon leurs revenus, leur composition et leur mode de vie.
Les bénéfices d’un accompagnement avant le dépôt du dossier
Un accompagnement professionnel permet d’effectuer un diagnostic financier avant de solliciter les établissements prêteurs. Cette étape sert à déterminer une enveloppe d’achat réaliste, à estimer les frais associés à l’acquisition et à vérifier que le projet reste compatible avec les ressources du foyer.
Cette préparation offre aussi le temps nécessaire pour corriger certaines faiblesses. Il peut être pertinent de réduire un découvert, de solder un petit crédit, de constituer une épargne de précaution ou de différer la demande afin de présenter plusieurs mois de comptes mieux tenus.
Construire un plan de financement cohérent
Le plan de financement ne se limite pas au prix du bien. Il doit intégrer les frais d’acquisition, les éventuels travaux, les frais de garantie, les frais de dossier et le coût de l’assurance emprunteur.
L’accompagnement aide également à répartir l’apport personnel de manière pertinente. Mobiliser toute son épargne n’est pas toujours souhaitable, car l’emprunteur doit pouvoir faire face aux dépenses imprévues liées à l’installation, à l’entretien du logement ou à une évolution de sa situation personnelle.
Présenter des justificatifs clairs et complets
Un dossier de prêt comprend généralement des documents relatifs à l’identité, aux revenus, à l’épargne, aux charges et au projet immobilier. Selon le profil de l’emprunteur, des pièces complémentaires peuvent être demandées, notamment des bilans comptables, des avis d’imposition, des tableaux d’amortissement ou des justificatifs de revenus fonciers.
Un accompagnateur peut vérifier la cohérence des informations transmises et organiser les pièces de manière lisible. Cette rigueur facilite l’analyse du conseiller bancaire et réduit les demandes de compléments susceptibles de ralentir l’édition de l’offre de prêt.
Anticiper le financement avant de signer un compromis de vente
La préparation du dossier de prêt doit idéalement commencer avant les premières visites ou, au plus tard, avant la formulation d’une offre d’achat. Connaître sa capacité de financement permet de cibler des biens adaptés à son budget et d’éviter de s’engager sur une opération difficilement finançable.
Une simulation initiale reste toutefois indicative. Le montant réellement accordé dépendra de l’analyse complète du dossier, des caractéristiques du bien, des conditions de marché et des critères internes de la banque.
Sécuriser l’offre d’achat et la condition suspensive
Lorsqu’un achat est financé par un crédit immobilier, l’avant-contrat prévoit généralement une condition suspensive d’obtention du prêt. Celle-ci précise notamment le montant recherché, la durée envisagée, le taux maximal et le délai accordé à l’acquéreur pour obtenir son financement.
Ces éléments doivent correspondre au plan de financement réel. Des paramètres trop restrictifs ou incohérents peuvent compliquer les démarches. À l’inverse, une rédaction insuffisamment précise peut créer des difficultés en cas de refus bancaire.
Respecter le calendrier de financement
Après la signature du compromis ou de la promesse de vente, l’acquéreur doit effectuer ses démarches dans les délais prévus. Il est donc préférable que les justificatifs soient déjà réunis et que les principaux paramètres du financement aient été étudiés.
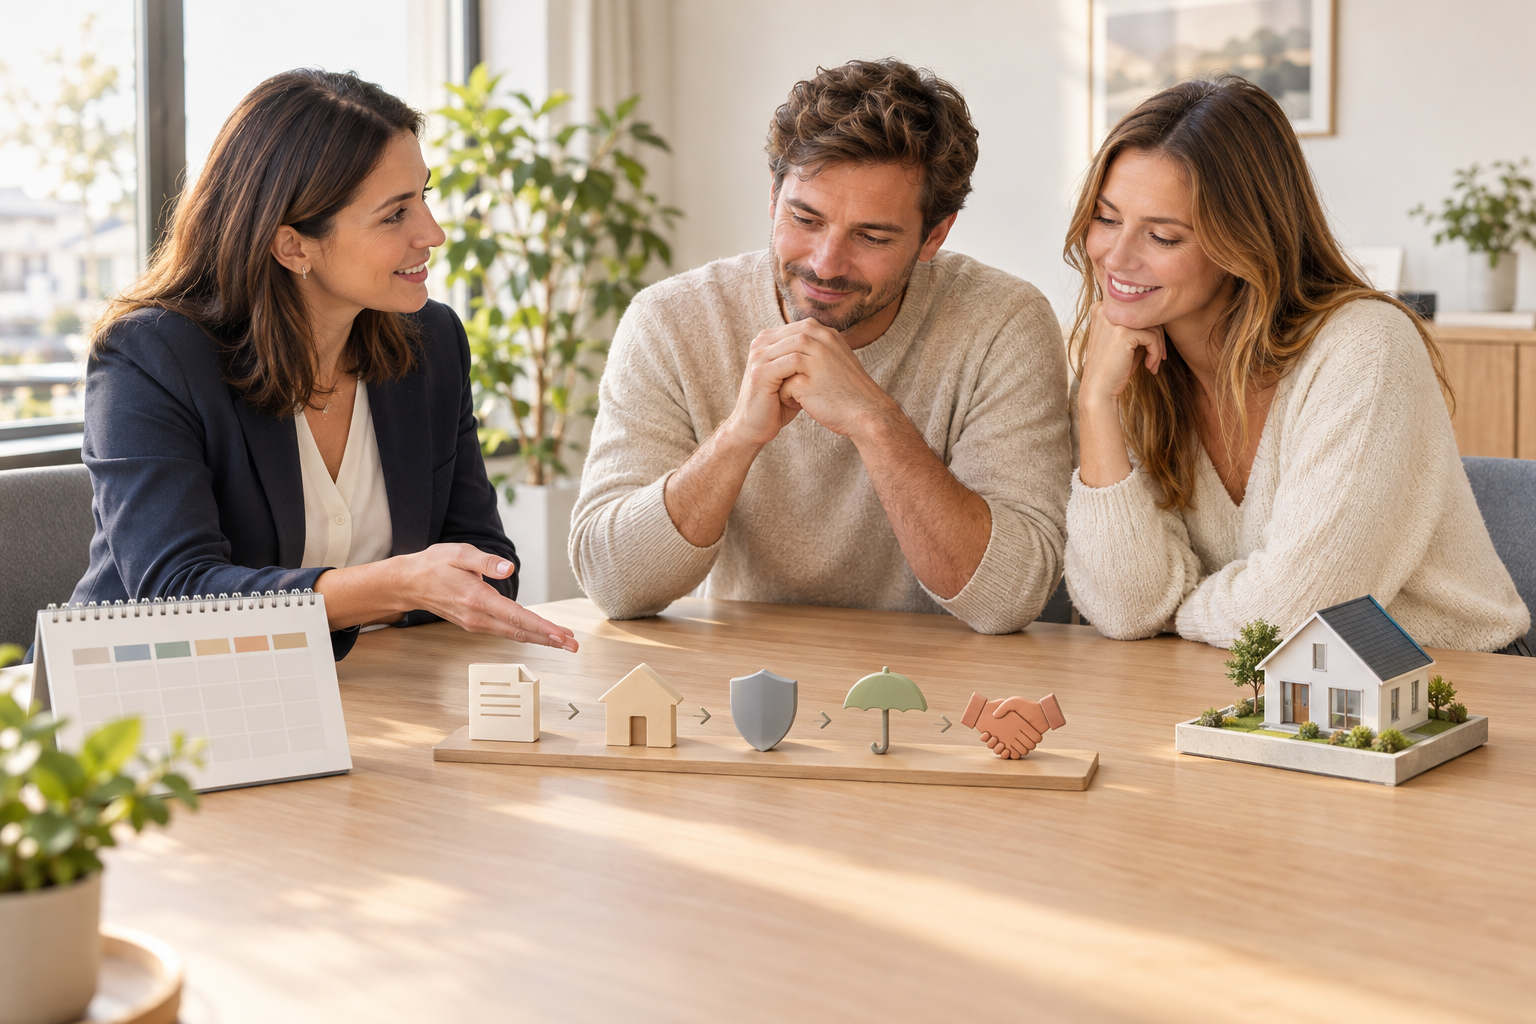
Le calendrier doit intégrer le temps nécessaire à l’instruction du dossier, à l’évaluation du bien, à l’accord de la garantie, à l’adhésion à l’assurance emprunteur et à l’édition de l’offre de prêt.
Comparer les offres au-delà du taux d’intérêt
Le taux nominal constitue un élément important, mais il ne représente qu’une partie du coût du financement. Pour comparer plusieurs propositions, il faut également examiner l’assurance emprunteur, les frais de dossier, le coût de la garantie et les conditions prévues au contrat.
Le taux annuel effectif global, appelé TAEG, permet d’apprécier plus largement le coût du crédit en intégrant les frais obligatoires nécessaires à son obtention. Il doit néanmoins être analysé avec les autres caractéristiques de l’offre, notamment la durée, la modularité des échéances et le coût total exprimé en euros.
Examiner les conditions de remboursement
Un prêt immobilier engage souvent l’emprunteur pendant de nombreuses années. Les clauses relatives au remboursement anticipé, au report d’échéances ou à la modulation des mensualités peuvent donc avoir une réelle importance.
Par exemple, un ménage dont les revenus sont susceptibles d’évoluer peut rechercher un prêt permettant d’augmenter ou de réduire les mensualités sous certaines conditions. Un acquéreur envisageant de revendre le bien après quelques années doit, quant à lui, étudier attentivement les indemnités susceptibles d’être appliquées en cas de remboursement anticipé.
Évaluer l’assurance emprunteur
L’assurance peut représenter une part significative du coût total, particulièrement lorsque la durée du prêt est longue. Son analyse doit porter sur le tarif, mais aussi sur les garanties, les exclusions, les délais de franchise et les modalités d’indemnisation.
La quotité assurée mérite également une attention particulière lorsque le prêt est souscrit à deux. Une répartition adaptée doit tenir compte des revenus de chacun, de leur contribution au remboursement et du niveau de protection recherché en cas de décès, d’invalidité ou d’incapacité de travail.
Adapter la préparation du dossier au profil de l’emprunteur
Les attentes documentaires et les points de vigilance diffèrent selon la situation personnelle et professionnelle du demandeur. L’accompagnement permet de mettre en valeur les éléments favorables sans dissimuler les contraintes qui devront être expliquées à la banque.
Les primo-accédants
Pour un premier achat, il est essentiel d’intégrer toutes les dépenses liées à l’acquisition. Outre le prix du logement, le budget doit prévoir les frais d’acquisition, les travaux, le déménagement, l’ameublement et les premières charges de copropriété, le cas échéant.
Les primo-accédants peuvent aussi être éligibles à des prêts aidés, sous réserve de respecter les conditions applicables. Leur articulation avec le prêt principal doit être anticipée, car elle influence le montant des mensualités, la durée globale et le calendrier de déblocage des fonds.
Les indépendants et dirigeants d’entreprise
Pour ces profils, la banque examine généralement plusieurs exercices comptables afin d’évaluer la stabilité de l’activité. Les bilans, les liasses fiscales, les relevés professionnels et les avis d’imposition permettent d’expliquer l’évolution du chiffre d’affaires, de la rentabilité et de la rémunération.
Une baisse ponctuelle n’entraîne pas nécessairement un refus si elle est clairement justifiée et si les perspectives restent solides. En revanche, des comptes professionnels mal organisés ou une trésorerie fragile peuvent nécessiter une préparation plus longue avant le dépôt de la demande.
Les investisseurs locatifs
Dans le cadre d’un investissement, la banque analyse les revenus locatifs attendus, les charges, la fiscalité et le risque de vacance. Elle ne retient généralement qu’une partie du loyer estimé afin de tenir compte des périodes sans locataire et des dépenses supportées par le propriétaire.
Le dossier gagne en crédibilité lorsque le niveau de loyer repose sur des références réalistes et que les charges de copropriété, la taxe foncière, les travaux et les frais de gestion ont été intégrés.
Les erreurs qui peuvent fragiliser une demande de prêt
Certaines décisions prises dans les mois précédant la demande peuvent modifier sensiblement l’appréciation du dossier. Un accompagnement en amont permet d’identifier ces risques et d’adopter un calendrier plus favorable.
Multiplier les nouveaux crédits
La souscription d’un crédit automobile ou d’un paiement fractionné augmente les charges mensuelles et réduit la capacité d’emprunt. Même lorsque la mensualité paraît faible, son incidence peut devenir importante si le taux d’endettement est déjà proche du niveau accepté par la banque.
Il est également déconseillé de financer les frais d’installation par plusieurs crédits à la consommation avant l’accord définitif du prêt immobilier. Toute évolution de l’endettement doit être signalée à l’établissement prêteur.
Modifier sa situation professionnelle sans mesurer les conséquences
Une démission, une période d’essai ou une création d’entreprise peut rendre l’analyse bancaire plus complexe. Ces changements ne sont pas incompatibles avec un projet immobilier, mais leur calendrier doit être étudié avec prudence.
Lorsque cela est possible, il peut être préférable d’attendre la confirmation d’une situation professionnelle stable. Si le changement est déjà intervenu, le dossier doit présenter des justificatifs précis et une explication cohérente des perspectives de revenus.
Surestimer sa capacité d’emprunt
Se fonder uniquement sur une mensualité maximale théorique peut conduire à négliger le reste à vivre et les futures dépenses du logement. Le budget doit rester compatible avec les habitudes du foyer, ses projets personnels et les coûts d’entretien du bien.
Présenter des informations incomplètes
Une dette, une pension versée ou une charge récurrente non déclarée apparaîtra généralement lors de l’étude approfondie du dossier. Une présentation transparente permet d’élaborer dès le départ un financement réaliste et d’éviter une remise en cause tardive de l’accord.
Un accompagnement pour décider avec davantage de visibilité
Se faire accompagner ne garantit pas l’obtention d’un crédit, puisque chaque établissement reste libre d’appliquer ses critères d’octroi. Cette démarche permet toutefois de mieux comprendre sa situation, de présenter un dossier cohérent et d’anticiper les difficultés éventuelles.
L’accompagnement peut aussi faciliter la lecture des différentes propositions bancaires. Le choix final doit tenir compte du coût total, des garanties, de la souplesse du contrat et de la protection offerte par l’assurance, et non du seul taux annoncé.
Préparer son financement suffisamment tôt sécurise ainsi le calendrier de l’acquisition et réduit le risque de découvrir, après la signature de l’avant-contrat, qu’une charge oubliée ou qu’un justificatif manquant compromet l’opération.