
Le prix affiché d’un logement ne représente qu’une partie du budget nécessaire pour devenir propriétaire. À la somme versée au vendeur s’ajoutent plusieurs dépenses obligatoires ou fortement recommandées, parmi lesquelles les frais d’acquisition, le coût du financement, les garanties bancaires et les éventuels travaux.
Anticiper ces frais dès le début du projet permet de calculer plus précisément son apport personnel, de présenter un plan de financement cohérent et d’éviter une tension de trésorerie après la signature.
Les frais d’acquisition à intégrer en priorité
Couramment appelés frais de notaire, les frais d’acquisition sont principalement composés d’impôts et de taxes collectés par le notaire pour le compte de l’État et des collectivités territoriales.
Dans l’immobilier ancien, ces frais représentent généralement entre 7 % et 8 % du prix de vente. Pour un logement acheté 250 000 euros, il est donc prudent de prévoir environ 17 500 à 20 000 euros.
Un montant généralement réduit dans le neuf
Lorsqu’un logement neuf répond aux conditions fiscales applicables, les frais d’acquisition sont souvent compris entre 2 % et 3 % du prix de vente. Cette différence s’explique principalement par une fiscalité moins élevée que celle appliquée aux logements anciens.
Il convient toutefois de vérifier que le bien entre bien dans la catégorie du neuf au sens juridique et fiscal. Des dépenses complémentaires peuvent aussi s’ajouter, comme les frais liés aux options choisies auprès du promoteur, à l’aménagement intérieur ou à la mise en service du logement.
La distinction entre immobilier et mobilier
Si certains meubles ou équipements sont inclus dans la vente, leur valeur peut être distinguée de celle du bien immobilier sous réserve qu’elle soit réelle, justifiée et mentionnée dans les documents contractuels.
Cette possibilité concerne notamment une cuisine équipée, certains appareils électroménagers ou du mobilier laissé sur place. Une estimation excessive ou insuffisamment documentée peut être remise en cause par l’administration fiscale, ce qui impose de retenir une valorisation cohérente avec l’état et l’ancienneté des équipements.
Le financement bancaire génère ses propres dépenses
Le coût d’un crédit immobilier ne se limite pas aux intérêts indiqués dans l’offre de prêt. Pour comparer plusieurs financements, l’acheteur doit examiner le taux annuel effectif global, qui intègre notamment les intérêts, les frais de dossier, le coût de l’assurance emprunteur et certaines dépenses imposées pour obtenir le crédit.
Ces coûts dépendent du montant emprunté, de la durée de remboursement, du profil des emprunteurs et de la garantie exigée par la banque. Une simulation budgétaire fiable doit donc tenir compte du coût total du financement, mais aussi des sommes à régler dès la mise en place du prêt.
Les frais de dossier et de courtage
La banque peut facturer des frais de dossier pour l’étude et la mise en place du crédit immobilier. Leur montant est parfois forfaitaire et parfois calculé en fonction du capital emprunté.
Si l’acheteur fait appel à un courtier, des honoraires peuvent également être dus. Leur mode de calcul et leur exigibilité doivent être clairement précisés avant la mission.
La garantie du prêt immobilier
La banque exige généralement une garantie destinée à la protéger en cas de défaut de remboursement. Il peut s’agir d’une caution accordée par un organisme spécialisé, d’une hypothèque ou d’une sûreté comparable selon la nature de l’opération.
Le coût varie selon le mécanisme retenu et le montant du crédit. Dans le cas d’une caution, une partie des sommes versées peut parfois être restituée à la fin du prêt, sans que cette restitution soit systématique ni garantie.
L’assurance emprunteur
L’assurance emprunteur couvre certains risques susceptibles d’empêcher le remboursement du crédit, notamment le décès, la perte totale et irréversible d’autonomie, l’invalidité ou l’incapacité de travail selon les garanties souscrites.
Le tarif dépend notamment de l’âge, de l’état de santé, de la profession, des activités pratiquées, du montant assuré et de la quotité choisie pour chaque emprunteur.
Les frais liés à la signature et au transfert de propriété
Au-delà des frais d’acquisition, certaines sommes peuvent être demandées avant ou au moment de la signature de l’acte authentique. Leur nature dépend du compromis ou de la promesse de vente, de la date de remise des clés et des modalités convenues entre les parties.
Le dépôt de garantie versé lors de l’avant-contrat
Lors de la signature d’un compromis ou d’une promesse de vente, l’acquéreur peut être invité à verser une indemnité d’immobilisation ou un dépôt de garantie.
Il ne s’agit normalement pas d’un coût supplémentaire. Lorsque la vente aboutit, la somme versée vient en déduction du montant restant à payer. Elle doit néanmoins être disponible suffisamment tôt et peut donc influencer le niveau d’épargne nécessaire au lancement du projet.
Si l’acquéreur exerce son droit de rétractation dans le délai légal ou si une condition suspensive prévue dans l’avant-contrat ne se réalise pas, notamment l’obtention du financement, les modalités de restitution dépendent du respect des conditions et des délais contractuels.
La provision demandée par le notaire
Avant la signature définitive, le notaire adresse généralement un décompte précisant le prix restant dû, les frais d’acquisition, les provisions et les éventuelles régularisations. Les fonds doivent être versés par virement dans les délais indiqués afin que l’acte puisse être signé.
Le montant demandé peut être légèrement supérieur aux frais définitifs, car certains débours ne sont connus avec précision qu’après l’accomplissement des formalités. Lorsque le compte de l’opération est arrêté, le trop-perçu éventuel est restitué à l’acquéreur.
Les régularisations de charges et d’impôts locaux
La vente d’un logement entraîne souvent une répartition de certaines dépenses entre le vendeur et l’acheteur. Ces ajustements sont généralement calculés par le notaire à la date de signature de l’acte authentique et figurent dans le décompte financier de la vente.
La taxe foncière
La taxe foncière est légalement due pour l’année entière par le propriétaire du bien au 1er janvier. Toutefois, l’acte de vente prévoit très souvent une répartition entre le vendeur et l’acquéreur au prorata de leur période respective de propriété.
Cette régularisation constitue un accord contractuel entre les parties et ne modifie pas le redevable légal auprès de l’administration fiscale. Par exemple, pour une signature en milieu d’année, l’acquéreur peut devoir rembourser au vendeur environ la moitié de la taxe foncière annuelle.
Les charges de copropriété
Dans une copropriété, l’acheteur doit examiner le montant des charges courantes, les travaux déjà votés, les appels de fonds à venir et la situation financière de l’immeuble.
En principe, les provisions exigibles avant la vente sont dues par le vendeur, tandis que celles exigibles après la mutation sont dues par l’acquéreur. Des régularisations conventionnelles peuvent être prévues entre les parties, sans être opposables au syndic.
Le fonds de travaux constitue également un point d’attention. Les sommes versées par le vendeur restent attachées au lot et ne lui sont généralement pas remboursées par le syndic.
Les dépenses à prévoir pour l’installation dans le logement
L’entrée dans les lieux génère des dépenses parfois sous-estimées parce qu’elles ne figurent pas directement dans le plan de financement immobilier. Leur accumulation peut pourtant représenter plusieurs milliers d’euros dès les premières semaines.
Le déménagement et le stockage
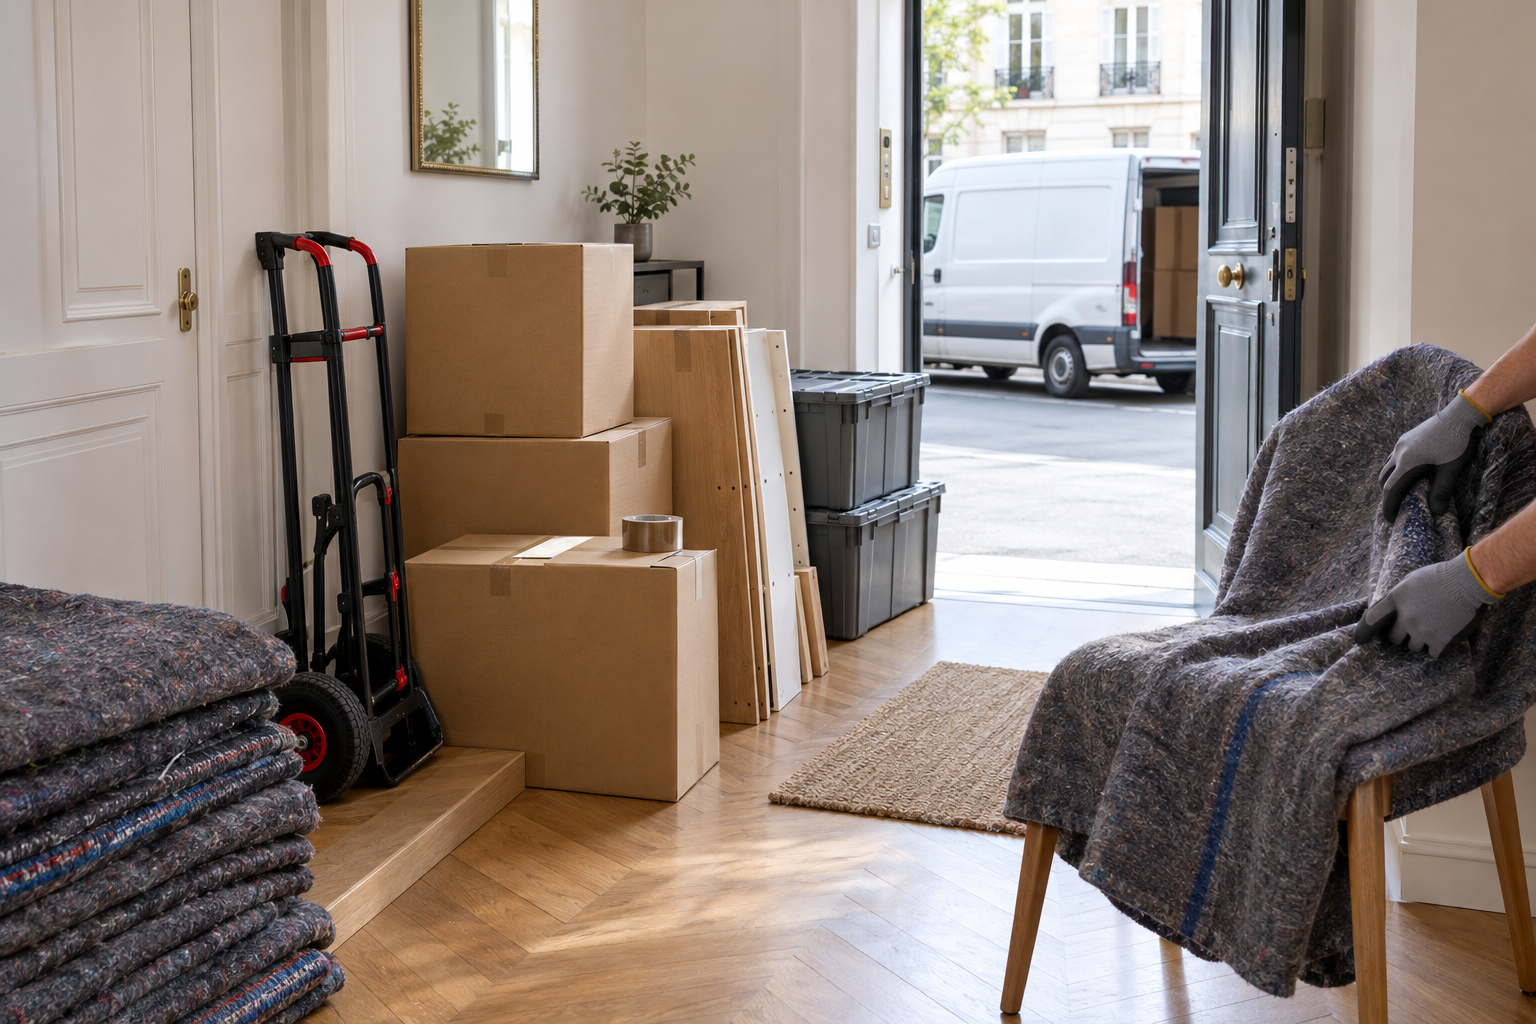
Le coût d’un déménagement varie selon le volume transporté, la distance, l’accessibilité des logements, la période choisie et le niveau de prestation. À la location d’un véhicule ou aux honoraires d’une entreprise peuvent s’ajouter les cartons, les autorisations de stationnement, le démontage des meubles et un éventuel garde-meuble.
Lorsque les dates de vente et d’achat ne coïncident pas, il faut aussi anticiper un hébergement temporaire, un stockage intermédiaire ou, dans certaines situations, un financement relais.
Les contrats et mises en service
L’acquéreur doit prévoir l’ouverture ou le transfert des contrats d’électricité, de gaz, d’eau, d’accès à internet et, le cas échéant, d’entretien des équipements. Certains opérateurs appliquent des frais de mise en service ou d’intervention technique.
Dans un logement neuf, des dépenses particulières peuvent apparaître pour les raccordements, l’installation de certains compteurs ou l’achat d’équipements non compris dans le contrat de réservation.
L’assurance habitation
Le logement doit être assuré au plus tard à la prise de possession. Pour un bien en copropriété, le propriétaire doit au minimum être couvert au titre de sa responsabilité civile.
La cotisation dépend de la surface, de la localisation, de la valeur des biens à assurer, des garanties et du niveau de franchise. Une résidence destinée à la location nécessite un contrat adapté, notamment une assurance propriétaire non occupant lorsque celle-ci est pertinente ou obligatoire.
Les travaux, équipements et frais d’entretien
L’état apparent du logement ne suffit pas toujours à mesurer les dépenses qui suivront l’acquisition. Les diagnostics immobiliers, les factures d’énergie, les documents de copropriété et une visite attentive permettent d’identifier les postes susceptibles de peser sur le budget.
Les travaux immédiats et différés
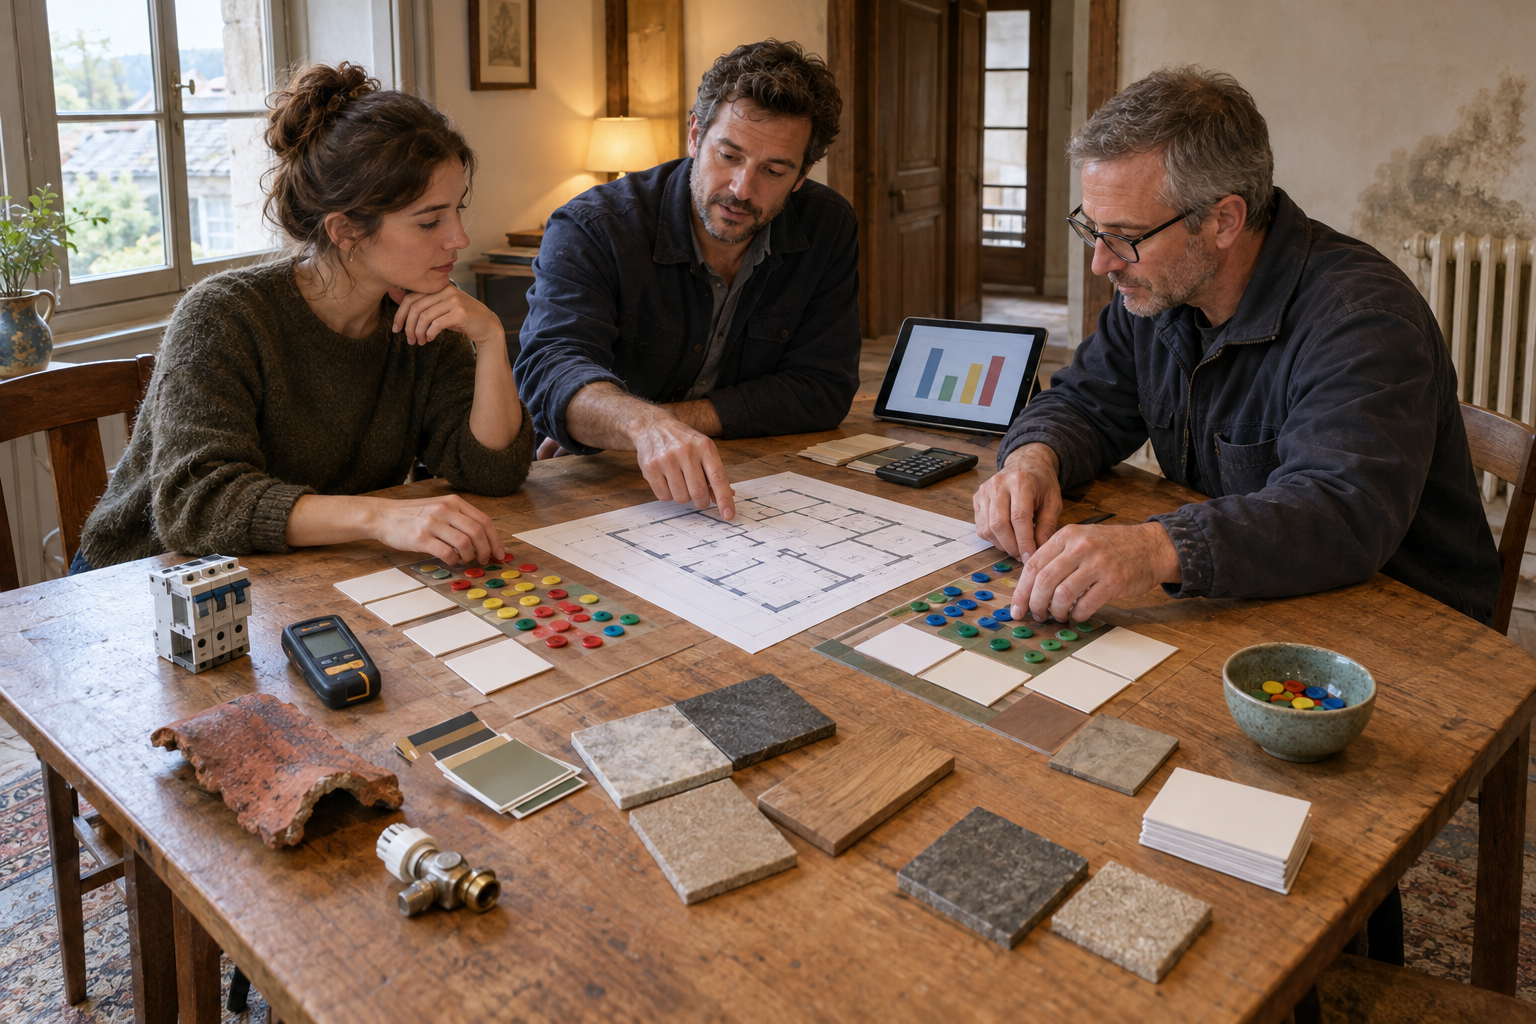
Il convient de distinguer les travaux nécessaires avant l’emménagement des améliorations pouvant être reportées. La remise aux normes de l’installation électrique, le traitement de l’humidité, la réparation de la toiture ou le remplacement d’un système de chauffage défaillant doivent être budgétés en priorité.
Pour une rénovation importante, plusieurs devis détaillés sont préférables à une estimation globale. Le budget doit intégrer les matériaux, la main-d’œuvre, les études techniques, les autorisations d’urbanisme, l’évacuation des déchets et une marge pour les imprévus.
Les équipements indispensables
Une cuisine, des luminaires, des rangements, des rideaux, des appareils électroménagers ou du mobilier extérieur peuvent ne pas être compris dans la vente. Dans le neuf, certains logements sont livrés sans cuisine équipée, sans placards aménagés et sans certains revêtements muraux.
L’entretien futur du bien
Un propriétaire doit financer l’entretien courant et le remplacement progressif des équipements. Chaudière, toiture, fenêtres, électroménager ou façade ont une durée de vie limitée. Dans une maison individuelle, ces dépenses sont entièrement supportées par le propriétaire.
Conserver une épargne de précaution après la signature permet de faire face à une panne, à un sinistre non intégralement indemnisé ou à un appel de fonds imprévu.
Quel budget global prévoir selon le projet ?
Pour un logement ancien acheté 250 000 euros avec un crédit, l’acquéreur peut, à titre indicatif, prévoir entre 17 500 et 20 000 euros de frais d’acquisition.
Avec 8 000 euros de frais de financement et d’installation, puis 15 000 euros de rénovation, le coût immédiat du projet peut ainsi approcher 290 000 euros hors intérêts futurs du crédit.
Préserver une marge de sécurité
Consacrer toute son épargne à l’apport et aux frais d’acquisition peut fragiliser le budget du ménage. Une réserve disponible doit idéalement couvrir les dépenses imprévues, les premières échéances et les éventuels décalages entre les estimations et les montants définitifs.
Avant de signer, il est utile d’établir un tableau distinguant le prix de vente, les frais payables immédiatement, les dépenses mensuelles et les travaux différables.