
Pour une entreprise, le choix des locaux professionnels influence durablement la trésorerie, la capacité d’investissement et les conditions de travail. Acheter permet de constituer un patrimoine immobilier, tandis que louer offre généralement davantage de souplesse face aux évolutions de l’activité.
La bonne décision dépend donc moins d’une préférence générale que de la situation financière, des objectifs et des perspectives de développement de l’entreprise. Une analyse structurée permet d’arbitrer entre achat et location sans négliger les coûts indirects, les contraintes juridiques et les besoins futurs.
Analyser les besoins immobiliers et la stratégie de l’entreprise
Avant de comparer le coût d’un crédit avec celui d’un loyer, l’entreprise doit préciser ses besoins opérationnels. La localisation, la surface, l’accessibilité, la visibilité commerciale, les possibilités de stationnement et la proximité des clients ou des fournisseurs peuvent avoir une incidence directe sur l’activité. Les caractéristiques techniques du local doivent également correspondre à l’usage prévu, notamment en matière de sécurité, d’accueil du public, de stockage ou d’aménagement des postes de travail.
La durée prévisible d’occupation constitue un autre critère déterminant. Une entreprise récemment créée, en phase de recrutement ou engagée dans une activité susceptible d’évoluer rapidement peut difficilement anticiper la surface dont elle aura besoin dans plusieurs années. À l’inverse, une structure bien établie, attachée à une zone géographique précise et disposant de revenus réguliers peut envisager plus sereinement une acquisition.
Évaluer la stabilité et les perspectives de croissance
L’achat de locaux professionnels s’inscrit généralement dans une stratégie de long terme. Il peut être pertinent lorsque l’entreprise prévoit de rester durablement sur le même site et souhaite maîtriser l’aménagement de ses espaces. Cette solution réduit aussi l’exposition à une hausse future des loyers, même si elle crée d’autres charges liées au financement, à l’entretien et à la propriété.
La location convient davantage lorsque les effectifs, les volumes de production ou les zones de chalandise sont susceptibles de changer. Elle facilite un déménagement, sous réserve de respecter les modalités du bail professionnel ou commercial.
Comparer le coût réel de l’achat et de la location
Une comparaison pertinente ne doit pas opposer uniquement la mensualité d’un emprunt au montant du loyer. En cas d’achat, l’entreprise doit intégrer l’apport, les frais d’acquisition, les intérêts du crédit, les garanties demandées par la banque, les travaux, les assurances et les dépenses d’entretien.
La location mobilise généralement moins de capitaux au départ, mais elle entraîne également des frais spécifiques. Le dépôt de garantie, le pas de porte éventuel, les honoraires de négociation, les travaux d’aménagement et les loyers versés d’avance doivent être pris en compte.
Mesurer l’incidence sur la trésorerie et la capacité d’investissement
L’achat immobilise une partie des ressources financières de l’entreprise et peut réduire sa capacité à financer d’autres priorités, comme le recrutement, l’équipement ou le développement commercial.
La location préserve davantage la liquidité disponible, mais elle ne permet pas à l’entreprise de se constituer directement un actif immobilier. Pour comparer les deux options, il est utile d’établir plusieurs projections financières sur une durée cohérente, en intégrant l’évolution possible des loyers, le coût total du financement, les dépenses d’entretien et la valeur prévisionnelle du local.
Examiner les contraintes juridiques de chaque solution
Le cadre juridique diffère selon que l’entreprise achète ou loue ses locaux. L’acquisition confère une plus grande liberté d’utilisation et d’aménagement, mais celle-ci reste limitée par les règles d’urbanisme, le règlement de copropriété, les servitudes et la destination de l’immeuble.
La location est encadrée par le contrat conclu avec le propriétaire. Selon la nature de l’activité, il peut s’agir d’un bail commercial, d’un bail professionnel ou, dans certaines situations particulières, d’une convention d’occupation précaire.
Comprendre les particularités du bail commercial
Le bail commercial concerne principalement les activités commerciales, artisanales et industrielles. Il est généralement conclu pour une durée minimale de neuf ans. Le locataire peut, en principe, donner congé à l’issue de chaque période de trois ans, sous réserve de respecter le délai de préavis et les formalités applicables.
Ce bail offre au locataire une protection importante, notamment grâce au droit au renouvellement. Si le bailleur refuse ce renouvellement sans motif légitime, il peut être tenu de verser une indemnité d’éviction.
L’état des lieux, l’inventaire précis des charges et les informations relatives aux travaux réalisés ou prévus contribuent à sécuriser la relation contractuelle. Il est également recommandé de vérifier si le bail autorise explicitement toutes les activités que l’entreprise souhaite exercer, y compris celles susceptibles d’être développées ultérieurement.
Distinguer le bail professionnel
Le bail professionnel est principalement destiné aux professions libérales. Sa durée minimale est de six ans. Le locataire peut généralement le résilier à tout moment en respectant un préavis de six mois, ce qui lui procure une certaine souplesse.
Contrairement au titulaire d’un bail commercial, le locataire ne bénéficie pas automatiquement d’un droit au renouvellement. Le contrat doit donc préciser soigneusement les conditions d’occupation, la révision du loyer, la répartition des charges, les obligations d’entretien et les modalités de départ.
Anticiper la fiscalité et le mode de détention
Les conséquences fiscales de l’achat dépendent du statut de l’acquéreur, du mode de financement et de l’utilisation du bien. L’entreprise peut acheter directement les locaux et les inscrire à son bilan.
Une autre possibilité consiste à faire acquérir le bien par une structure distincte, souvent une société civile immobilière, qui le loue ensuite à l’entreprise d’exploitation.
Évaluer les effets d’une détention directe ou séparée
Lorsque l’entreprise détient directement les locaux, l’actif immobilier renforce son bilan, mais il reste exposé aux difficultés éventuelles de l’activité. Une acquisition par une structure distincte peut contribuer à isoler le bien, sans offrir pour autant une protection absolue, notamment lorsque des garanties personnelles ou des sûretés sont accordées à la banque.
La détention séparée peut également faciliter la transmission de l’entreprise en permettant de céder l’activité tout en conservant les murs. Le propriétaire des locaux perçoit alors un loyer versé par le repreneur.
Prendre en compte la TVA et la plus-value
La TVA immobilière peut intervenir selon la nature du bien, son ancienneté, le statut du vendeur et les options fiscales exercées. Pour les locations de locaux nus à usage professionnel, le bailleur peut, sous certaines conditions, opter pour l’assujettissement des loyers à la TVA.
En cas de revente, la plus-value n’est pas imposée de la même manière selon que le local est inscrit à l’actif d’une entreprise, détenu par une société soumise à l’impôt sur les sociétés ou conservé dans un patrimoine relevant de l’impôt sur le revenu.
Vérifier l’état du local et sa conformité
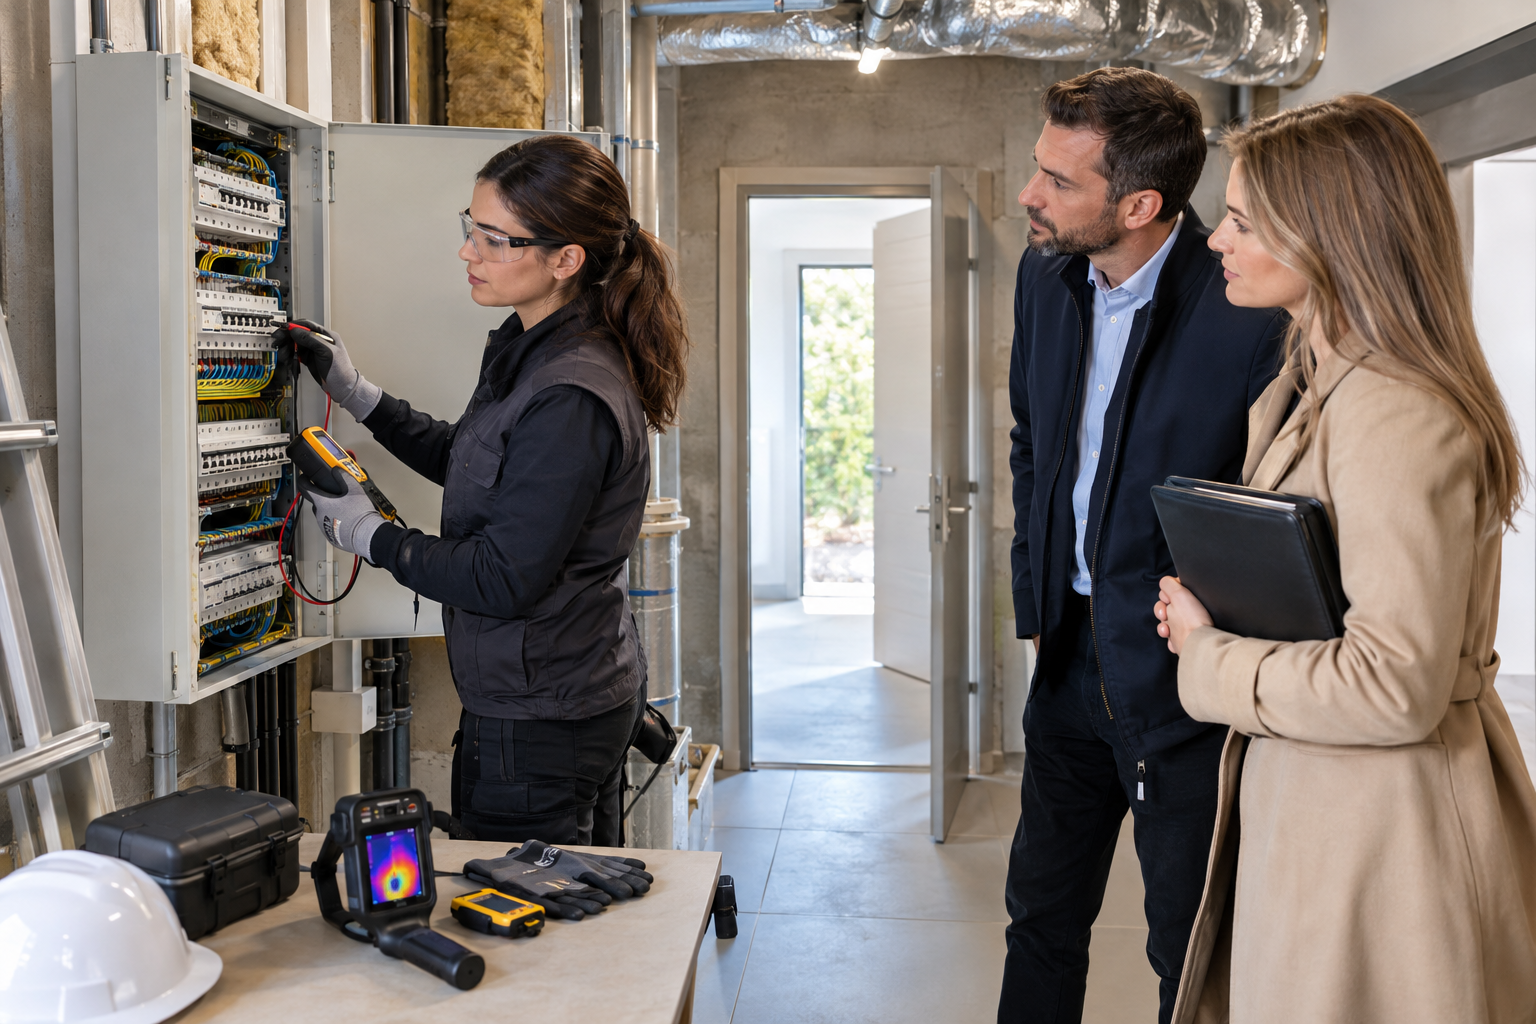
Qu’il s’agisse d’un achat ou d’une location, l’entreprise doit évaluer la qualité technique du bien avant de s’engager. Une visite approfondie permet de contrôler la toiture, la structure, l’installation électrique, le chauffage, la ventilation, l’isolation, les réseaux, les dispositifs de sécurité et l’état des parties communes.
Les documents techniques disponibles doivent être étudiés avec attention. Selon les caractéristiques du bien et de l’opération, différents diagnostics peuvent être requis, notamment concernant l’amiante, la performance énergétique, les risques naturels et technologiques ou l’état des installations.
Contrôler la compatibilité avec l’activité
Un local attractif et bien situé n’est pas nécessairement adapté à l’activité prévue. Il faut vérifier sa destination au regard des règles d’urbanisme, les usages autorisés par le règlement de copropriété et, en cas de location, les activités prévues par le bail.
Les établissements recevant du public doivent respecter des règles spécifiques en matière de sécurité incendie et d’accessibilité. Les activités artisanales ou industrielles peuvent être soumises à des contraintes supplémentaires concernant le bruit, les émissions, le stockage de produits ou la circulation des véhicules.
Déterminer qui financera les travaux
Dans le cadre d’un achat, l’entreprise assume en principe les travaux nécessaires, sauf engagement particulier du vendeur. Elle doit prévoir une enveloppe pour les aménagements immédiats, mais aussi pour les rénovations futures et le remplacement des équipements importants.
En location, la prise en charge dépend du bail et de la nature des travaux. Le contrat doit préciser les obligations respectives du bailleur et du locataire.
Comparer les risques à moyen et long terme
L’achat expose l’entreprise au risque de dépréciation du bien, de vacance en cas de déménagement et de difficulté de revente. Un local très spécialisé peut être parfaitement adapté à son premier occupant, mais plus difficile à revendre ou à relouer.
La location limite l’exposition au risque immobilier, mais elle crée une dépendance envers le bailleur. L’entreprise peut subir une révision du loyer, un refus de renouvellement dans les conditions prévues par la loi ou des désaccords concernant les travaux.
Intégrer les scénarios défavorables
La comparaison financière doit inclure plusieurs hypothèses, notamment une baisse du chiffre d’affaires, une hausse des taux, une augmentation des charges ou un besoin de surface supplémentaire.
Pour la location, il convient de simuler l’évolution du loyer selon l’indice prévu au bail et d’évaluer les coûts d’un déménagement. Pour l’achat, l’entreprise doit estimer sa capacité à rembourser l’emprunt tout en conservant une trésorerie suffisante pour faire face aux dépenses imprévues.
Construire une méthode de décision objective
Un tableau comparatif permet de rapprocher les deux solutions sur une durée identique, par exemple dix ou quinze ans. Il doit recenser les décaissements initiaux, les mensualités de crédit, les loyers, la fiscalité, les assurances, les charges, les travaux et les frais de sortie.
Les critères non financiers méritent une pondération spécifique. La flexibilité, la visibilité commerciale, la maîtrise des aménagements, la proximité des salariés, la possibilité d’agrandissement et la facilité de revente peuvent modifier le choix final, même lorsque les coûts paraissent proches.
Exemple d’arbitrage selon le profil de l’entreprise
Une jeune société de services qui prévoit de doubler ses effectifs peut privilégier la location afin de préserver sa trésorerie et de conserver la possibilité de déménager.
À l’inverse, une entreprise industrielle rentable, installée durablement dans une zone adaptée à sa logistique, peut trouver un intérêt à acheter. L’acquisition lui permettra de sécuriser son implantation et d’aménager le site selon ses besoins, à condition que le financement ne limite pas ses investissements productifs.
Se faire accompagner avant de s’engager
Le choix entre achat et location mobilise des compétences immobilières, juridiques, comptables et fiscales. Un professionnel de l’immobilier d’entreprise peut analyser le marché local, comparer les valeurs et repérer les contraintes propres au bien.
La décision doit finalement concilier coût global, stabilité financière et stratégie de développement. L’achat est généralement adapté à une implantation durable et à une entreprise capable d’immobiliser des capitaux.